송은이의 33년 연금저축, 무엇이 공개됐나
송은이는 1993년 월급 20만 원을 받던 시절 은행 연금저축에 가입해 현재까지 유지하고 있습니다. 가입 당시 이율은 20%대였고, 은행에서 여러 차례 해지를 권유했지만 상품을 지켜왔다고 설명했습니다.
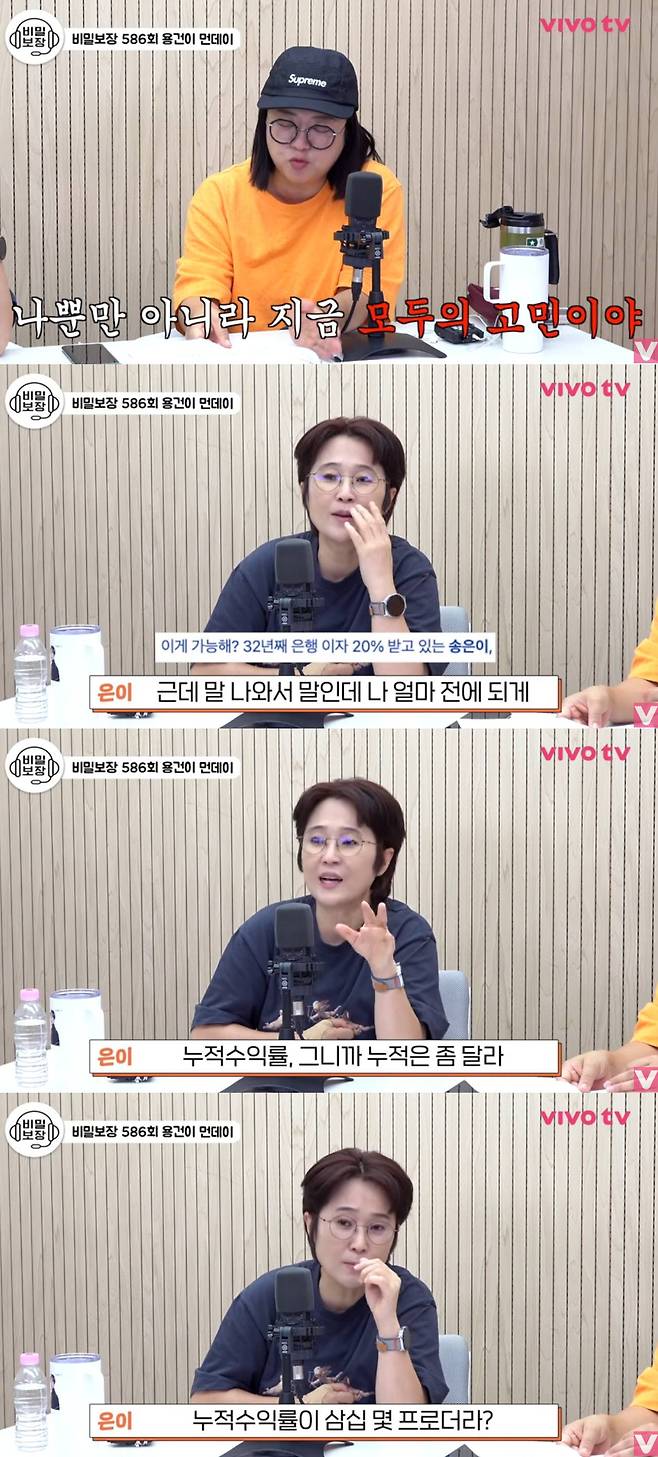
2026년 9월 9일 공개된 ‘비보티비’ 영상에서 송은이는 김숙과 증권사 직원과의 상담을 앞두고 투자 현황을 이야기했습니다. 이 과정에서 자신의 연금저축 누적 수익률이 30%대라고 밝혔습니다.
그는 누적 수익률은 단기 수익률과 다르다고 구분해 설명했습니다. 따라서 공개된 30%대라는 수치는 특정 기간의 단기 성과가 아니라, 장기간 유지한 상품의 누적 수익률로 제시된 수치입니다.
누적 수익률 30%대만으로 상품을 평가하면 안 되는 이유
누적 수익률은 상품을 보유한 전체 기간의 결과입니다. 따라서 이를 특정 연도의 수익률이나 현재 가입할 상품에서 기대할 수 있는 수익률과 동일하게 해석해서는 안 됩니다.
송은이는 자신의 연금저축 누적 수익률이 30%대라고 밝히면서도, 단기 수익률과 누적 수익률은 구분해야 한다고 설명했습니다.
또한 이 상품은 큰돈을 넣어둔 것이 아니며, 세제 혜택과 연금 마련을 위한 목적이었다고 밝혔습니다.
가입 당시 이율은 20%대였고 현재도 10%대 수준이라고 설명했지만, 이를 두고 대박 수익을 거뒀거나 노후 준비를 모두 마쳤다고 보기는 어렵다는 뜻입니다.
상품을 판단할 때는 누적 수익률 숫자 하나만 보지 말고, 보유 기간과 납입 금액, 가입 목적을 함께 확인해야 합니다. 송은이 역시 해당 적금이 대박 수익이나 노후 완성과는 거리가 있다고 선을 그었습니다.
현재 금융상품을 고를 때 확인할 기준
송은이는 해당 상품을 세제 혜택과 연금 마련을 위한 목적으로 선택했다고 설명했습니다. 가입 당시 이율은 20%대였고 현재도 10%대 수준이지만, 금액이 많지 않아 대박 수익이나 노후 완성과는 거리가 있다고 밝혔습니다.
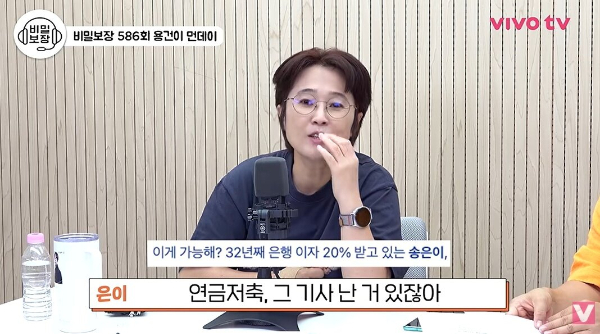
따라서 높은 금리만으로 현재 금융상품과 단순 비교하기보다는 가입 목적과 금액을 함께 살펴야 합니다. 송은이는 적은 금액이라도 적금에 드는 습관을 강조하며 “작은 게 결코 작지 않다”고 전했습니다.