한화그룹 3형제 승진과 김동관 수석부회장 체제 강화
한화그룹이 2026년 7월 30일, 다음 달 1일자로 주요 경영진 승진 인사를 발표하며 김승연 회장의 세 아들을 나란히 승진시켰습니다.
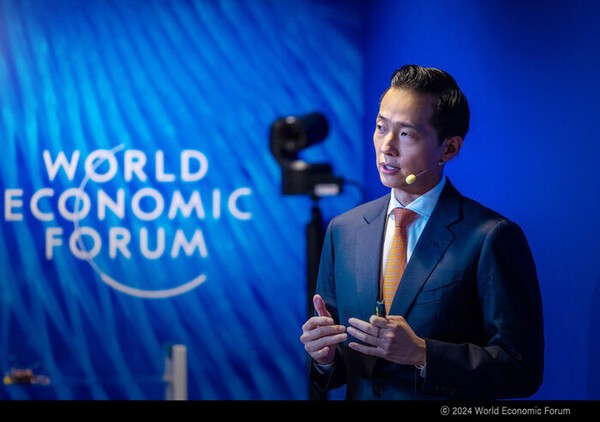
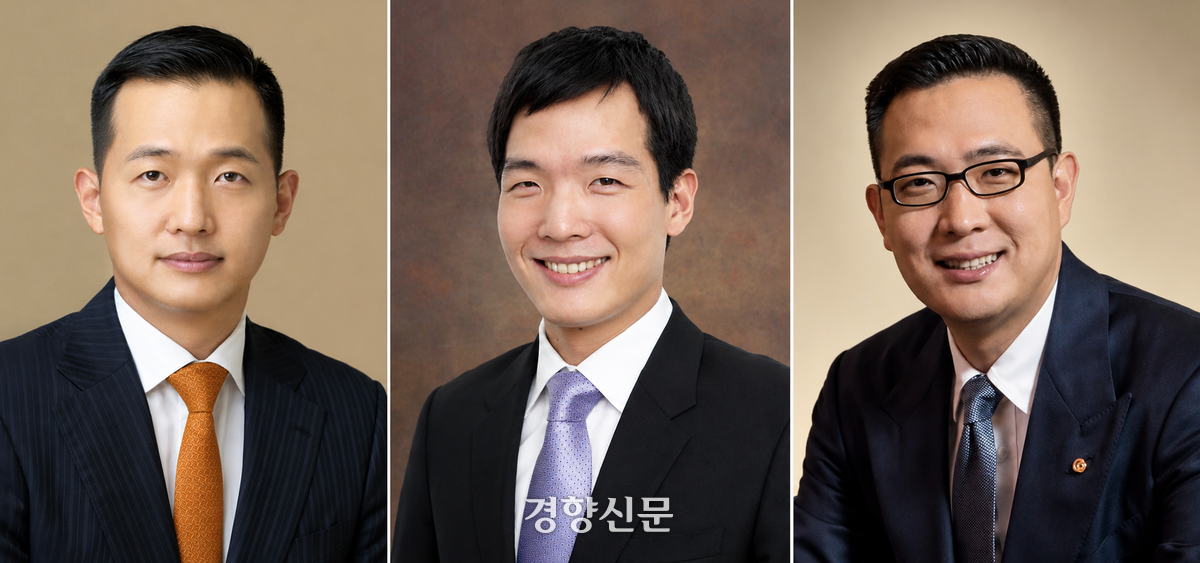
이번 인사로 김동관 부회장은 수석부회장으로 올라섰으며, 김동원 한화생명 사장은 부회장, 김동선 한화비전 부사장은 사장으로 각각 승진했습니다.
김동관 수석부회장은 방산, 해양, 우주항공, 에너지 사업을 총괄하며 글로벌 시장 성장을 이끌고 전략 프로젝트를 성공적으로 완수한 점이 인정되었습니다.
한화그룹 관계자는 3형제가 모두 업무 실적 평가를 좋게 받아 승진한 것에 큰 의미가 있다고 설명했습니다.
- 김동관: 수석부회장 승진, 방산·해양·우주항공·에너지 사업 총괄
- 김동원: 한화생명 사장, 부회장 승진
- 김동선: 한화비전 부사장, 사장 승진
이번 인사는 3형제가 사업 성과를 바탕으로 전면에 서면서 책임경영 강화와 함께 그룹 승계 구도가 보다 명확해졌다는 분석이 나옵니다.
태양광 흑자 전환과 석유화학 재편 과제
태양광 사업에서 흑자를 되찾은 김동관 한화그룹 수석부회장이 석유화학 재편에 속도를 내고 있습니다. 한화솔루션은 케미칼부문에 사업총괄 조직을 신설하고 태양광 사업에서 함께 일해온 김인환 한화첨단소재 대표를 전진 배치했습니다.
케미칼 부문은 범용사업을 줄이고 고부가 제품을 키워야 하는 과제를 안고 있습니다. 2010년부터 그룹 태양광 사업을 이끌어온 김 수석부회장은 미국 조지아주 카터스빌 통합공장과 달턴 공장 증설에 3조2000억원을 투입하는 ‘솔라 허브’ 구축을 주도했습니다.
신재생에너지 부문은 미국 공장 가동 정상화와 모듈 판매가격 상승, 2분기 관세 환급 효과 등으로 올해 1분기 622억원, 2분기 1664억원의 영업이익을 기록했습니다.
반면 케미칼부문은 중국발 공급과잉과 제품 가격 하락으로 2024년 1213억원, 2025년 2491억원의 영업손실을 냈습니다. 올해 상반기 1212억원의 누적 영업이익을 거뒀으나 중동 지역 공급 차질로 원료를 적기 대체 수입한 영향이 컸습니다.
하반기에는 선반영된 위험 프리미엄이 줄고 수요처의 구매 관망세가 이어져 스프레드 확대가 제한적일 것으로 전망됩니다. 중동발 효과가 걷힌 뒤에도 이익을 내기 위해서는 범용제품 위주의 구조를 개편해야 합니다.
김인환 사업총괄 전진배치와 신사업 육성 전략
한화솔루션 케미칼부문은 중국발 공급과잉과 글로벌 수요 부진에 따른 석유화학 업황 불확실성에 대응하기 위해 신규 사업총괄 조직을 신설하고 김인환 대표를 선임했습니다.
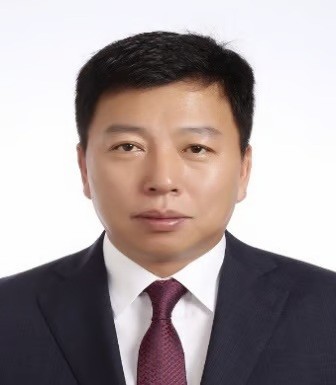
남정운 케미칼부문 대표 체제는 유지되며, 신설된 사업총괄 조직을 통해 주요 현안 대응과 중장기 사업 전략 수립을 강화합니다.
김인환 사업총괄은 1993년 한화 입사 후 폴리올레핀 연구개발과 한화토탈 수지사업부문장을 거친 화학 사업 경험자입니다.
또한 2010년대 태양광 셀·모듈 사업 확장 시기부터 폴리실리콘 사업화 및 한화첨단소재 대표로서 에틸렌비닐아세테이트 시트 공장 투자를 이끌어온 인물입니다.
이번 조직 개편에 따른 석유화학 재편 방향은 다음과 같습니다.
- 범용사업 감축: 여천NCC 통합을 통해 겹치는 설비와 제품을 모아 자율협약에 따른 생산능력 감축을 실행합니다.
- 고부가 제품 강화: 전선 소재 사업인 W&C 부문을 중심으로 초고압 케이블용 XLPE와 반도전재 등 고부가 신제품 상업화를 추진합니다.
한화솔루션은 여천NCC 통합을 통한 범용사업 축소와 W&C 중심의 고부가 사업 수익화를 동시에 추진하며 포트폴리오를 재편하고 있습니다.